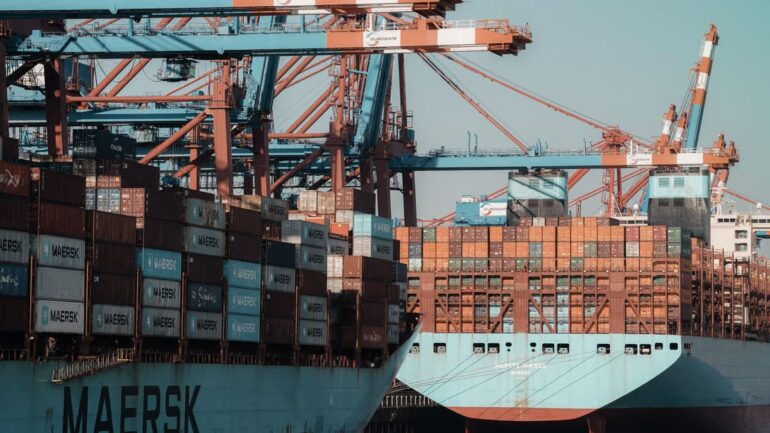
CMA CGM vaut 23,5 milliards d’euros : comment le géant du transport devient une machine à cash
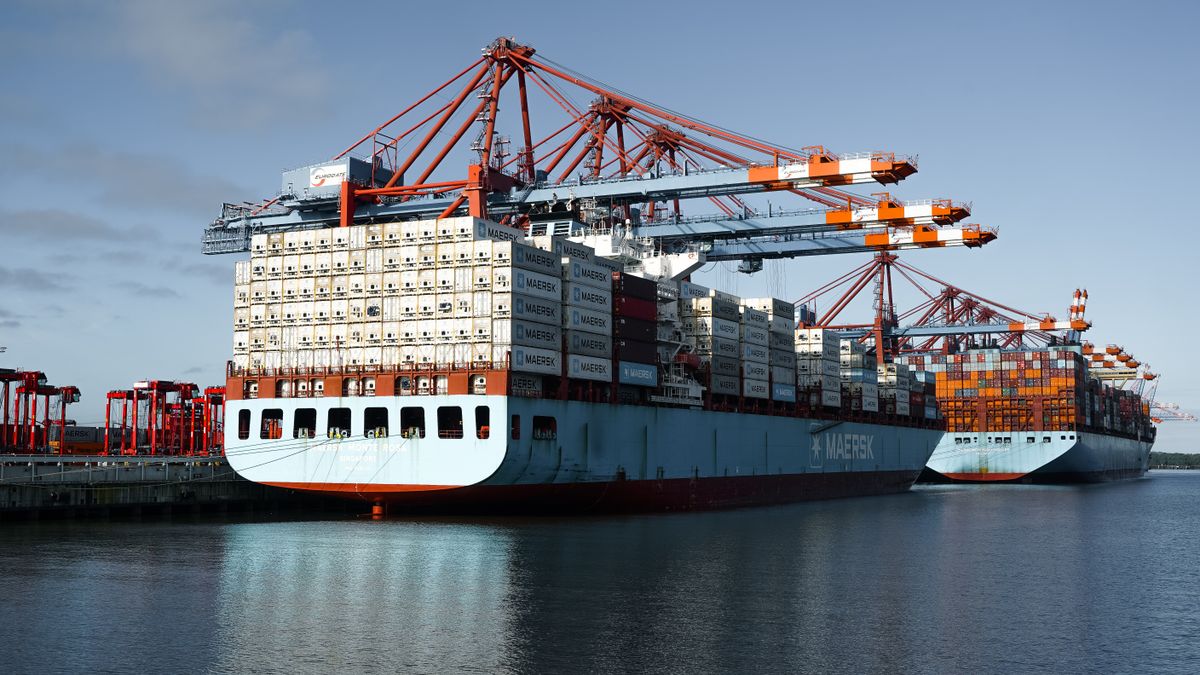
Avec une valorisation de 23,5 milliards d’euros, CMA CGM dépasse désormais Renault en valeur. Cela vaut le coup de s’arrêter dessus : un armateur marseillais, fondé en 1978 avec un seul navire, pèse plus lourd qu’un constructeur automobile historique. Le groupe n’est pas coté, donc ce classement reflète une vraie valeur d’entreprise. Le Monde y voyait déjà la plus haute rentabilité du secteur français.
Le mécanisme est simple à énoncer. Un porte-conteneurs coûte cher à construire, mais une fois en mer il transporte des milliers de boîtes qui se paient à la rotation. Quand la demande mondiale s’est emballée après la crise sanitaire, les tarifs de fret ont bondi et les armateurs ont encaissé des marges hors normes. Le phénomène n’a pas duré quelques mois : le groupe a réinvesti ces gains au lieu de les distribuer.
L’argent a été réinvesti de trois façons. D’abord, le renouvellement de la flotte, avec des navires récents qui consomment moins. Ensuite, la diversification vers la logistique terrestre, les terminaux portuaires et l’entreposage. Enfin, les carburants alternatifs, comme le GNL et le méthanol, qui répondent aux contraintes environnementales du secteur. Face aux concurrents asiatiques, souvent adossés à des États ou à des conglomérats, CMA CGM joue la carte de l’intégration : maîtriser le bateau, le quai et le camion plutôt que le seul maillon maritime.
Ce chiffre de 23,5 milliards décrit plus un modèle qu’une simple bonne année. Un groupe familial qui a étendu une activité cyclique en offrant des services variés, avec un pouvoir de négociation que peu d’industriels français peuvent revendiquer.
Renault Clio et Citroën C3 face à face : qui domine vraiment le marché populaire à 20,4% de hausse ?
Clio et C3 à elles deux contrôlent une forte part du marché français et les prix grimpent de 20,4%. La Clio reste la référence : Le Monde la plaçait déjà en tête des modèles les plus vendus sur le marché des flottes d’entreprise en 2023. La C3, elle, joue sur le positionnement tarifaire et le confort.
Le tableau ci-dessous donne des repères de lecture, pas une grille de prix : les tarifs réels varient selon la finition, les options et les remises du moment.
| Critère | Renault Clio | Citroën C3 |
|---|---|---|
| Positionnement | Polyvalente, image de référence | Confort, tarif d’appel |
| Motorisations | Essence, hybride, GPL | Essence, version électrique |
| Clientèle forte | Particuliers et flottes | Particuliers, primo-accédants |
| Levier de prix | Gamme étagée, options | Offres de location et promotions |
| Électrification | Hybride en avance | Électrique en rattrapage |
Qui mène vraiment ? Sur les volumes cumulés, la Clio garde l’avantage. Mais la C3 progresse là où le budget des ménages se tend. Et c’est précisément ce qui rend la hausse de 20,4% sensible : sur un segment populaire, chaque centaine d’euros déplace un acheteur d’un modèle à l’autre, ou vers l’occasion.
Les aides à l’électrique et les pénalités au poids changent les calculs d’achat. Un modèle léger et peu émetteur échappe aux pénalités, ce qui avantage les versions hybrides et électriques bien positionnées.
Sur le même sujet : Transformation économique des territoires : les 1,5 milliard d’euros qui changent la France.
Pourquoi les prix des véhicules populaires explosent malgré la concurrence acharnée ?
On attendrait que la concurrence baisse les prix. Or elle monte, car les coûts de production ont grimpé plus vite que la capacité des constructeurs à les absorber : acier et aluminium plus chers, pénurie de semi-conducteurs encore dans les mémoires, normes CO₂ qui imposent des équipements supplémentaires. Les constructeurs vendent les petits modèles à perte partielle et répercutent les surcoûts ailleurs.
D’où viennent les 20,4% de hausse ?
D’un empilement : matières premières, composants électroniques, mise aux normes de sécurité et d’émissions et un recentrage des constructeurs sur les versions mieux équipées, donc plus chères. La hausse reflète autant l’inflation que la montée en gamme.
Quels modèles restent accessibles ?
Les citadines d’entrée de gamme, les finitions dépouillées et les véhicules d’occasion récents. Les promotions de fin de série et la location longue durée aident aussi à lisser la dépense mensuelle.
L’électrique deviendra-t-il moins cher ?
La tendance attendue pour 2027 va dans ce sens : baisse du coût des batteries, montée en cadence des usines européennes, arrivée de modèles compacts. Mais aucun chiffre de parité n’est garanti et les aides publiques pèsent sur le prix final.
Transport maritime : comment CMA CGM capitalise sur le chaos logistique mondial
Chaque tension géopolitique, chaque détour par le cap de Bonne-Espérance, chaque port saturé allonge les trajets et raréfie les conteneurs disponibles. Pour un armateur, cette instabilité est une rente : il vend de la fiabilité quand tout le monde manque de capacité. CMA CGM l’a compris et s’est positionné comme un opérateur de bout en bout.
Conseil pratique: pour suivre le secteur, surveillez les annonces d’acquisition et de prise de participation dans les ports, l’énergie ou la tech logistique. Elles signalent souvent la direction que prendra tout le marché. Cette lecture reste informative : rien ici ne constitue un conseil d’investissement personnalisé.
Les leviers de croissance repérés par les analystes tiennent en quelques points :
Pour aller plus loin : Choisir son coworking en 2026 : le vrai guide sans prise de tête.
- le contrôle des terminaux portuaires, qui sécurise les rotations ;
- la logistique terrestre et aérienne, pour capter la marge au-delà du quai ;
- les carburants alternatifs, afin d’anticiper les contraintes réglementaires ;
- les outils numériques de suivi de cargaison, qui fidélisent les chargeurs.
Cette stratégie coûte cher en dette. Et les cycles de fret virent toujours, c’est une certitude. Mais pour l’instant, la diversification amortit le choc.
Électrification automobile : Clio et C3 rattrapent leur retard avec des versions zéro émission
Tesla reste en avance sur le papier : les Américains ont une avance logicielle et une intégration verticale que les généralistes français n’égalent pas. Mais sur le segment des citadines, la bataille se joue autrement, au prix d’achat, à la taille de batterie et à la facilité de recharge en ville.
Cinq points fixent le positionnement électrique de ces citadines :
- la capacité de la batterie, qui fixe l’autonomie réelle, souvent bien inférieure à celle annoncée en cycle normalisé ;
- le type de chimie employé, avec la montée des batteries LFP, moins chères et plus durables ;
- les aides publiques, bonus et leasing social, qui peuvent faire basculer un arbitrage ;
- le surcoût technologique temporaire, qui explique une partie des 20,4% de hausse observés ;
- le calendrier : de nouvelles versions sont attendues entre 2026 et 2027, avec des prix annoncés plus bas.
Le lien avec la hausse est direct. Les constructeurs financent leur transition en partie sur le dos des modèles thermiques et hybrides, dont les tarifs montent pour absorber les investissements. Le prix des thermiques d’aujourd’hui finance les électriques de demain. Vous payez cette transition.
Reste à savoir si les acheteurs suivront. Un ménage qui change de voiture tous les huit ans ne se précipite pas sur une technologie dont la valeur de revente reste incertaine.
Inflation versus volume : l’équation insoluble des constructeurs auto en 2026
Les analystes ont deux visions. Pour les uns, la hausse de 20,4% n’est que de l’inflation répercutée. Pour les autres, c’est une vraie stratégie premium : vendre moins de voitures, mais plus chères, quitte à perdre les budgets les plus modestes. Les deux lectures contiennent une part de vérité et c’est ce qui rend le débat tenace.
Les constructeurs ont appris pendant la pénurie de composants qu’ils pouvaient maintenir leurs profits avec des volumes plus faibles. Ils n’ont aucune envie de revenir à la guerre des remises. Mais ce calcul a une limite : à force de monter les tarifs, on pousse des clients vers l’occasion, vers les marques chinoises ou vers la prolongation de leur véhicule actuel.
Entre Renault et Citroën, la comparaison de rentabilité est délicate, car les deux appartiennent à des groupes aux structures différentes. Renault a recentré sa stratégie sur la valeur plutôt que sur le volume, tandis que Citroën, au sein de Stellantis, reste l’une des marques chargées de tenir un positionnement accessible. Les deux marques risquent le même scénario : que de nouveaux concurrents les dépassent sur le bas de gamme.
Dans la même rubrique : Réduire les coûts en 2026 : les stratégies d’innovation gagnantes.
Attention: une hausse de prix catalogue ne dit rien du prix réellement payé. Remises, reprises et offres de location peuvent réduire l’écart de façon significative. Comparez toujours le coût total sur la durée de détention.
La consolidation du secteur paraît inévitable : alliances, rachats de marques, mutualisation des plateformes. Les constructeurs qui n’auront ni la taille, ni la technologie, ni une niche rentable risquent de s’effacer.
Mon verdict : CMA CGM gagne, l’automobile française perd la guerre des marges
Le rapprochement des deux sujets n’a rien d’artificiel. D’un côté, un armateur qui vaut 23,5 milliards d’euros en vendant de la capacité rare et du service intégré. De l’autre, des citadines vendues à gros volumes, dont les prix montent de 20,4% sans que les marges s’envolent pour autant. Ce sont deux économies parallèles et elles ne jouent pas dans la même catégorie.
La logistique maritime crée des marges durables. L’automobile de masse n’en aura jamais autant. Un bateau se paie une fois et travaille pendant des décennies. Une voiture populaire, elle, doit être redessinée, remise aux normes et renégociée avec chaque fournisseur, pour un client qui compare tout en ligne.
Qui gagne vraiment ? Celui qui vend un service difficile à substituer plutôt qu’un produit banalisé. CMA CGM le fait et ses concurrents asiatiques aussi. Les constructeurs français, eux, se battent sur un terrain où la moindre variation de coût mange la rentabilité.
Cela ne veut pas dire que Clio et C3 sont condamnées. Elles gardent un atout rare : une clientèle fidèle et un réseau de distribution dense. Mais leur avenir passera par la consolidation ou par une spécialisation réussie. Pour les pure-players de l’automobile, l’alternative est claire : grossir, se différencier ou disparaître.
Pour vous, le conseil est simple. Le prochain achat d’une voiture se prépare avec plus de patience et de comparaison qu’autrefois, car les prix affichés ne sont plus un repère stable. Et pour l’économie française, le message est limpide : la valeur se crée aujourd’hui là où l’on contrôle un maillon difficile à remplacer.

