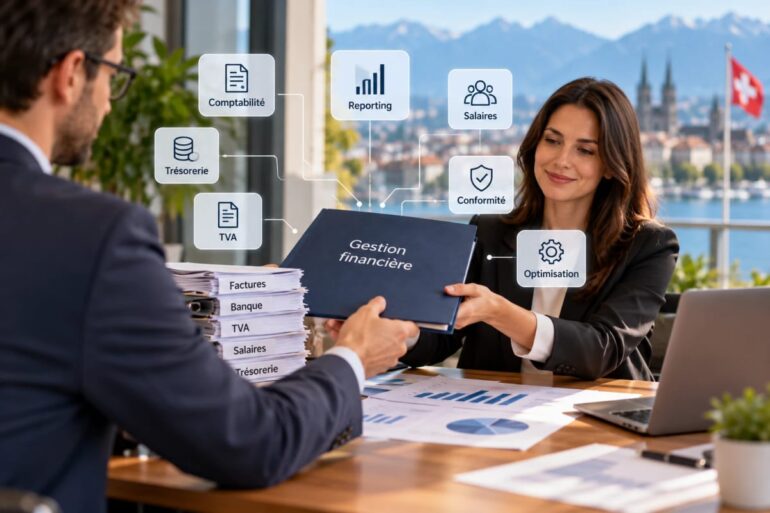
À mesure qu’une entreprise grandit, la gestion financière prend plus de temps : factures, paiements, trésorerie, comptabilité, TVA, salaires, clôtures et tableaux de bord s’ajoutent au quotidien du dirigeant. Externaliser paraît alors logique. Mais déléguer les finances ne signifie pas remettre les clés de l’entreprise à un prestataire.
La bonne approche consiste à transférer les tâches qui demandent du temps ou une expertise spécifique tout en conservant en interne les décisions, les validations sensibles et la visibilité sur les chiffres.
Réponse courte : l’externalisation est efficace lorsque le périmètre est précis, les accès sont limités, les responsabilités sont écrites et le dirigeant reçoit régulièrement les informations nécessaires pour décider. Un bon prestataire exécute, contrôle et alerte sans remplacer la gouvernance de l’entreprise.
Que signifie réellement externaliser la gestion financière ?
L’externalisation peut couvrir des niveaux très différents. Une PME peut uniquement confier la saisie comptable, ou déléguer une grande partie de sa fonction finance : fournisseurs, facturation, rapprochements bancaires, TVA, salaires, bouclement, trésorerie et reporting.
Ces modèles ne présentent ni le même coût ni le même risque. La formule « gestion complète » est donc trop vague. Avant de choisir un prestataire, il faut lister les tâches et préciser qui prépare, contrôle, valide et conserve l’accès final.
Quelles tâches peut-on déléguer ?
Les opérations répétitives et documentables sont généralement les meilleures candidates : tenue comptable, classement des pièces, rapprochements bancaires, préparation des déclarations périodiques, salaires ou reporting.
À l’inverse, les décisions engageant fortement la trésorerie devraient rester sous contrôle de la direction : paiement exceptionnel, nouvel emprunt, investissement important ou engagement contractuel significatif.
Une règle simple fonctionne bien : le prestataire peut préparer et recommander ; l’entreprise conserve la décision lorsqu’elle engage son argent ou sa stratégie.
Que faut-il garder absolument en interne ?
Même avec une externalisation poussée, le dirigeant devrait conserver cinq éléments :
-
la visibilité sur la trésorerie ;
-
l’accès à ses propres données et documents ;
-
la validation des paiements importants ;
-
la connaissance des principales échéances ;
-
la compréhension des indicateurs essentiels.
Une entreprise devient vulnérable lorsqu’elle ne sait plus expliquer ses chiffres sans appeler son prestataire. L’objectif est de réduire la charge, pas de créer une dépendance informationnelle.
Finance interne ou externalisée : que comparer ?
|
Critère |
Gestion interne |
Gestion externalisée |
|---|---|---|
|
Temps du dirigeant |
Souvent élevé |
Réduit si le processus est organisé |
|
Expertise |
Dépend de l’équipe |
Plus facilement spécialisée |
|
Continuité |
Risque si une personne clé manque |
Meilleure si le prestataire est structuré |
|
Contrôle |
Très direct |
Nécessite un reporting |
|
Coût visible |
Salaires, logiciels, formation |
Honoraires |
|
Croissance |
Recrutement parfois nécessaire |
Capacité plus facile à ajuster |
|
Risque principal |
Dépendance interne |
Dépendance au prestataire |
L’externalisation devient intéressante lorsque son coût reste inférieur au temps interne, aux erreurs et aux compétences qu’il faudrait maintenir.
Commencer par cartographier les flux financiers
Avant de déléguer, il faut comprendre comment l’argent et l’information circulent.
Qui reçoit les factures ? Qui confirme qu’une prestation a été livrée ? Qui émet les factures clients ? Qui relance les impayés ? Qui prépare un paiement ? Qui le valide ? Qui transmet les éléments de paie ?
Si ces réponses ne sont pas claires avant l’externalisation, le prestataire héritera d’un processus confus.
Un schéma simple suffit : document reçu → contrôle interne → traitement comptable → validation → paiement ou déclaration → archivage. Chaque étape a un responsable.
Définir un mandat très précis
Un bon mandat doit expliquer ce qui est inclus, à quelle fréquence et avec quels délais.
« Tenue de la comptabilité » est trop vague. Il faut préciser : saisie des pièces, rapprochements bancaires, suivi des débiteurs et créanciers, préparation TVA, bouclement ou reporting mensuel.
Pour une PME locale, travailler avec une fiduciaire Lausanne peut faciliter la coordination et la compréhension du contexte administratif. Mais la proximité n’est qu’un critère : méthode, disponibilité, sécurité des données et qualité du contrôle restent déterminantes.
Le mandat doit aussi préciser ce qui reste à la charge du client. Le prestataire ne peut pas deviner qu’un contrat a changé ou qu’une prime a été décidée.
Limiter les accès au strict nécessaire
L’erreur classique consiste à donner trop d’accès « pour simplifier ».
Un comptable a-t-il besoin de pouvoir effectuer un virement ou seulement de consulter les mouvements ? La personne qui prépare les paiements doit-elle aussi pouvoir les valider ? Tous les collaborateurs du prestataire doivent-ils voir les salaires ?
Chaque droit supplémentaire augmente le risque. Pour les paiements, mieux vaut séparer préparation et validation : le prestataire prépare l’ordre, puis la direction vérifie et valide.
Quels indicateurs faut-il suivre ?
Externaliser sans tableau de bord revient à conduire en regardant uniquement le relevé bancaire.
Une PME n’a pas besoin de cinquante indicateurs. Quelques données suivies régulièrement suffisent souvent :
-
trésorerie disponible ;
-
factures clients échues ;
-
paiements fournisseurs à venir ;
-
chiffre d’affaires et marge ;
-
charges fixes principales ;
-
obligations fiscales et sociales prochaines.
Le rythme dépend de l’activité : mensuel pour une structure stable, parfois hebdomadaire en forte croissance ou en tension de trésorerie.
Produire des chiffres ou les piloter : quelle différence ?
Une comptabilité correcte répond à une question : que s’est-il passé ?
Le pilotage financier en ajoute deux : pourquoi cela s’est-il passé et que faut-il faire maintenant ?
C’est là que la qualité du prestataire devient visible. Un dossier peut être parfaitement tenu mais arriver trop tard pour aider le dirigeant.
Un comptable à Lausanne intégré dans un suivi régulier peut par exemple permettre de repérer plus vite une hausse des créances clients, une baisse de marge ou une augmentation inhabituelle de certains coûts. La valeur ne vient alors plus uniquement de l’enregistrement des opérations, mais de la capacité à rendre les chiffres exploitables.
Comment vérifier qu’un prestataire est fiable ?
Le prix ne doit pas être le premier filtre.
Il faut savoir qui traite réellement le dossier, comment le travail est contrôlé et ce qui se passe en cas d’absence. Demandez aussi comment les documents sont transmis, stockés et restitués. Les données doivent pouvoir être récupérées dans un format exploitable.
Un professionnel fiable sait aussi expliquer ses limites. Sur une question complexe, « je vérifie avant de confirmer » vaut mieux qu’une certitude improvisée.
Quel reporting exiger ?
Le reporting doit permettre au dirigeant de répondre rapidement à quelques questions : combien d’argent est disponible ? Quelles grosses sorties arrivent ? Quels clients paient en retard ? L’activité produit-elle la marge attendue ?
Un document de trente pages que personne ne lit n’apporte rien. Mieux vaut une synthèse courte avec les indicateurs, les écarts importants et les actions recommandées. Demandez surtout ce qui a changé, ce qui paraît anormal et ce qui exige une décision.
Comment organiser la transition ?
La migration doit être préparée comme un petit projet.
Définissez une date de bascule, puis listez accès, documents, contrats, soldes ouverts, échéances et personnes de contact.
Pendant les premières semaines, maintenez un double contrôle sur les paiements ou déclarations sensibles afin de vérifier la reprise des données et les rôles.
Quels coûts cachés anticiper ?
Un forfait mensuel peut sembler attractif tout en excluant de nombreuses opérations.
Demandez si les entrées et sorties de salariés, corrections, bouclements, demandes fiscales, reprises de données, tableaux de bord ou échanges supplémentaires sont compris.
Il faut aussi compter le temps interne consacré aux pièces et aux questions. L’externalisation ne supprime pas la fonction finance : elle répartit autrement le travail.
Quelles erreurs rendent l’externalisation dangereuse ?
La première est de déléguer avant d’avoir défini le processus. La deuxième est de donner des accès trop larges. La troisième est de ne pas organiser de validation pour les opérations sensibles.
La quatrième est d’attendre la fin de l’année pour regarder les chiffres. La cinquième est de laisser toutes les connaissances chez le prestataire sans conserver les documents, accès et procédures nécessaires en interne.
Changer constamment d’interlocuteur sans savoir qui est responsable du dossier doit également alerter.
Faut-il externaliser toute la finance ?
Pas forcément. Le modèle hybride est souvent le plus efficace pour une PME.
L’entreprise peut garder les décisions, la relation avec les clients, la validation des dépenses et certaines données opérationnelles. Le prestataire prend en charge la comptabilité, les obligations périodiques, la paie et les contrôles techniques.
Cette organisation combine connaissance interne du business et expertise externe.
Le bon outsourcing augmente le contrôle au lieu de le réduire
L’externalisation est réussie lorsque le dirigeant passe moins de temps à exécuter des tâches administratives tout en comprenant mieux sa situation financière.
Cela suppose un mandat précis, des accès limités, une séparation entre préparation et validation, un reporting régulier et la possibilité de récupérer à tout moment ses données.
Le mauvais modèle consiste à envoyer les documents puis à attendre la fin de l’année. Le bon modèle crée un rythme régulier de contrôle et de décision.
Déléguer ne signifie pas « ne plus s’occuper des finances ». Cela signifie abandonner l’exécution répétitive pour se concentrer sur les décisions du dirigeant.
La meilleure externalisation est finalement celle que l’on remarque peu au quotidien : les échéances sont respectées, les chiffres sont disponibles, les anomalies remontent rapidement et chacun sait qui est responsable de quoi. Le prestataire devient alors un prolongement organisé de l’entreprise, sans jamais remplacer son contrôle.